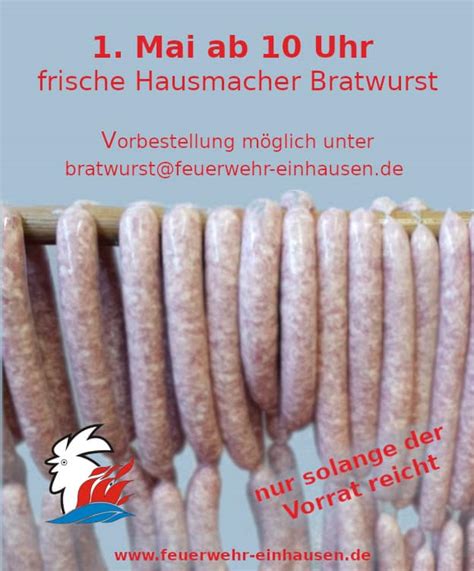
Ab dem 1. Januar 2027 greift die deutsche Steuerverwaltung erstmals auch bei Feuerwehrfesten ein. Nach einer langjährigen Verschiebung der Regelung aus dem Jahr 2015 wird Paragraf 2b des Umsatzsteuergesetzes endgültig in Kraft treten. Dieser Vorschrift nach müssen Kommunen ab diesem Zeitpunkt prüfen, ob Veranstaltungen wie Bratwurstverkäufe oder Getränkeausgaben umsatzsteuerpflichtig sind.
Besonders betroffen sind Freiwilligenfeuerwehren, die organisatorisch zur Gemeinde gehören. Die neue Regelung setzt eine Grenze von 17.500 Euro Jahresumsatz aus vergleichbaren Tätigkeiten – auch bei Feuerwehrfeste können sie somit steuerlich unterworfen werden. Die Organisatoren müssen nun Einnahmen dokumentieren, Belege sammeln und die Umsätze mit der Kommune abstimmen.
Landesbrandmeister Jörg Nero von Schleswig-Holstein kritisierte den Vorgang: „Die neue Regelung ist ein Widerspruch zu den gewünschten Entbürokratisierungsmaßnahmen. Man verweigert Freiwilligenfeuerwehren nicht nur die Entlastung, sondern schafft zusätzlich Bürokratie.“
Finanzministerin Silke Schneider (Grüne) erklärte, dass die Vorschriften europarechtlich notwendig seien. Doch selbst sie gab zu: „Die zusätzlichen Dokumentationspflichten werden viele Organisatoren überfordern.“
Mit der Umsetzung der Regelung wird das Feuerwehrfest nicht nur steuerlich komplexer, sondern auch mehr Bürokratie bedeuten. Der Staat greift nun selbst in den Bratwurststand ein – und die Freiwilligenfeuerwehren müssen sich damit abfinden.